【アンケート】一人暮らしでマンションを購入するメリット・デメリットは?価格相場、おすすめの間取りも解説
マンションを購入すれば、賃貸では得られないメリットも多く、購入してよかったと感じる人もいます。一方で、デメリットになる点もあるため、後悔のないマンション選びをするためにも、十分に検討することが大切です。
そこでこの記事では、一人暮らしでマンションを購入するメリット・デメリットの他、事前に考えておきたいことやおすすめの間取りをわかりやすく解説します。
記事の目次
一人暮らしでマンションを購入するメリット
一人暮らしでマンションを購入すると、賃貸にはない多くのメリットを得られます。ここでは一人暮らしでマンションを購入する5つのメリットを解説します。
住まいが自分の資産になる
賃貸では家賃を払い続けても自分のものにはなりませんが、購入したマンションは住宅ローンを払い終えれば自分の資産になります。
また、将来売却する可能性も考え、購入時から「売りやすいか」どうかの視点を持って物件を検討するのもおすすめです。売却しやすい物件であれば、売却活動期間が短く済むだけでなく、購入した価格と近い値段か、場合によってはそれ以上の価値がつくこともあるでしょう。

老後の住居を確保できる
マンションを購入し自分の家を持てば、老後の住居を確保できます。賃貸の場合、高齢になると、年齢や収入などを理由に、入居審査に通りにくくなってしまうケースがあります。
しかし、マンションを購入して自宅として住み続けていれば、入居審査などの不安なく住み慣れた家で過ごすことができます。ただし、所有していても管理費や修繕積立金、固定資産税などの負担は続くため、老後の収入を踏まえて維持費を確保できるか確認しておくことが大切です。
住宅ローン控除が使える
住宅ローンを利用して一定の要件を満たすマンションを購入すると、住宅ローン減税を利用できる場合があります。住宅ローン減税は、年末の住宅ローン残高の0.7%を上限として、所得税などから控除する制度です。
2026年以降の入居は、住宅の性能や新築・中古などによって控除期間や借入限度額が異なるため、購入前に適用条件を確認しましょう。一人暮らしの場合は、購入する住戸の床面積が住宅ローン減税の要件を満たすかも確認しておくと安心です。
充実した設備・セキュリティ環境で暮らせる
分譲マンションには、賃貸住宅と比べて設備やセキュリティが充実した物件もあります。防音性や断熱性に優れ、床暖房やシステムキッチンなど充実した設備の他、防犯カメラやオートロックなど高度なセキュリティを備えているため、快適な環境で生活できるでしょう。
ライフスタイルや好みに合わせた内装にできる
賃貸では退去時に原状回復の必要がありますが、購入したマンションでは自由に内装を変えられます。自分の趣味やライフスタイルに合わせてリフォームすることで、自分好みの空間を実現可能。ただし、マンションではリフォームできる範囲が決められているので、事前に規約や管理組合に確認しましょう。
一人暮らしでマンションを購入するデメリット
一人暮らしでマンションを購入するメリットは多い一方、デメリットもあります。購入してから後悔しないように、一人暮らしでマンションを購入する5つのデメリットを確認しておきましょう。
購入時にまとまった資金が必要になる
マンションの購入時には、まとまった初期費用が必要です。新築物件は物件価格の3~7%程度、中古物件は6~10%程度の諸費用がかかると考えておきましょう。さらに、住宅ローンの負担を軽減するためにも、物件価格の20%程度を頭金として準備しておくことがおすすめです。
ただし、頭金をいくら用意するかは、住宅ローンの借入額や金利、手元資金などによって異なります。購入後の生活費や急な支出に備える資金も残したうえで、無理のない資金計画を立てましょう。
ランニングコストがかかる
マンションを購入すると、住宅ローンの返済額に加え、毎月のランニングコストとして管理費と修繕積立金の支払いが発生します。
さらに、不動産を所有すると、毎年、固定資産税がかかります。市街化区域内の不動産には、原則として都市計画税も課税されます。資金計画を立てる時は、これらのランニングコストも考慮しておきましょう。
資産価値が変動するリスクがある
マンションの資産価値は、築年数だけでなく、立地や駅からの距離、周辺環境、管理状態、市場の需給などさまざまな要因によって変動します。将来売却する場合、購入時より価格が下がる可能性もあることを理解しておきましょう。
家賃補助が適用されない可能性がある
企業によっては福利厚生の一環として家賃補助を導入しているところがあります。ただ、購入した物件は家賃補助の対象外になる可能性があるので、事前に会社の規約を確認しておきましょう。
ライフスタイルの変化に対応しづらくなる
マンションを購入すると、賃貸のように転居がしにくくなってしまうため、結婚や転勤、親との同居などのライフスタイルの変化に対応しづらいデメリットがあります。ライフスタイルが変化する可能性も考慮したうえで物件を探すとよいでしょう。
【アンケート】一人暮らしでマンションを購入したきっかけは?
一人暮らしでマンションを購入した人を対象にアンケートを実施したところ、マンション購入に踏み切ったきっかけとして、さまざまな声が寄せられました。
将来のため
- 老後は賃貸が借りられなくなると聞いたので。(30代/男性)
- 結婚しないつもりで安心の為に買ってしまった。(40代/女性)

自身の今後の生き方や将来を考えて、老後も安心して暮らしていくための選択肢としてマンションを購入したという声が寄せられました。持ち家があると、将来住む場所に困るリスクが減るため、安心につながるようです。
賃貸と比較して
- 賃貸で支払っているのがもったいなく感じたから。(30代/女性)
- 賃貸よりも広くて使い勝手の良い物件に住めるので。探していたエリアに、希望に近い物件が売りに出たので。(50代/女性)
- アパートの更新のタイミング。買っちゃう選択肢も有りかな?と思った。(60代/男性)
賃貸住宅と比較して、マンションの購入を決断したという意見もありました。
賃貸では家賃を払い続けなければいけないため、マンションを購入したほうがいいと考える人も少なくありません。ただ、マンションを購入して家賃の負担がなくなっても、管理費や修繕積立金、固定資産税などのコストがかかります。
また、将来的には水回りなどの修繕も自己負担でおこなう必要があります。マンションの購入を考えるときは、返済額と購入後にかかるコストを試算したうえで、しっかりと資金計画を立てましょう。
年齢・ローンの期限
- ローンを考えた年齢。(40代/男性)
- 年齢的に所有の最後の機会と思った。(50代/男性)
住宅ローンは借入時の年齢によって返済期間などの条件が変わる場合があります。購入を検討している場合は、年齢だけで焦って決めるのではなく、将来の収入やライフプランを踏まえて無理のない返済計画を立てることが大切です。
その他の理由
- 欲しいと思ったタイミングで手ごろな物件に出合えた。(40代/男性)
- 本が好きで書斎を持ちたかったから。(40代/女性)
- 通勤アクセスと将来の売却益を得るためです。(50代/男性)
- 仕事で転勤はなくなったから。(60代/男性)
- 子供たちが独立して家を出たので高齢の親の近くに住むため。(70代/女性)
自分の趣味や理想のライフスタイルを実現するために一人暮らしでマンションを購入する方もいます。
また、希望する物件に出合ったことが購入のきっかけになった人もいました。購入を検討している場合は、あらかじめ希望条件や予算を整理し、条件に合う物件が出たときに比較検討できるよう情報収集しておくとよいでしょう。
【アンケート】一人暮らしでマンションを購入してよかった?
一人暮らしでマンション購入をした方に、「マンションを購入してよかったと思いますか?」とアンケートを実施しました。
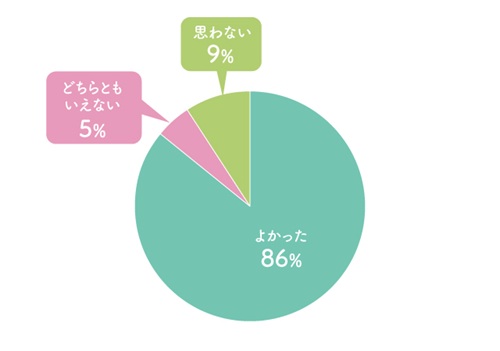
今回のアンケートでは、86%の方が、一人暮らしでマンションを購入してよかったと感じているようです。一方で、「どちらとも言えない」、「よくなかった」という意見も。以下からは、実際に購入した人の声をご紹介します。
一人暮らしでマンションを購入してよかった
マンションを購入して「よかった」と答えた人からは、このような声が寄せられました。
- 自分だけの城を手に入れた。(30代/男性)
- 賃貸よりもグレードのよい部屋に住めるため。(30代/女性)
- 空間にゆとりがあり、毎日家に帰ると満足感があるため。(40代/女性)
- 一生暮らせるから。(50代/男性)
- 駅近で広いし、インテリアも部屋に合わせて買えるので、自分好みにできるので良かった。昨今の物価高で賃貸の家賃が値上がりしているけれど、住宅ローンの支払い額はそれほど変わっていないので、それも良かったと思う理由の1つ。(50代/女性)
- 愛着がわくので。(60代/女性)
- 一人暮らしで中古の4LDKのマンションを購入して、余った部屋をルームシェアとして賃貸しました。お陰で資金に余裕ができた事でその後株式投資を始め今に至っています。買わなかったら現在の余裕のある生活は出来ませんでしたね。(70代/男性)
一人暮らしでマンションを購入したことで住環境や暮らしに満足感が得られたり、愛着が沸いたという声が寄せられました。賃貸と比較して自由度が高いため、希望する暮らしを叶えられていることがわかります。
一人暮らしでマンションを購入してよくなかった
マンションの購入で希望の暮らしを実現した人は多い一方、購入を後悔しているケースもあるようです。マンション購入を「よくなかった」と答えた人からは次のような声が寄せられました。
- 事前に理解していたことだが、実際に直面してみると修繕積立金や管理費がやはり負担に感じたのと管理組合のうっとうしさがイヤだった。(50代/男性)
- 無駄に広いため。(50代/男性)
マンションを購入すると、ローンの返済に加えて管理費と修繕積立金を支払わなければならず、これを負担に感じている人もいます。特に、ローンの返済額を賃貸時代の家賃と同程度に設定している人は、管理費などのコストが家計の負担となっているのかもしれません。
また、マンションの管理組合の負担を上げる声がありますが、分譲マンションでは区分所有者が管理組合に加入する必要があります。
そのなかでは輪番制で理事が回ってきたり、総会で議決をおこなったりと多少の手間がかかります。マンションを住みやすく維持するために必要なため、管理組合の参加が必要なことは理解しておきましょう。
一人暮らしでマンションを購入してどちらともいえない
マンションを購入して、メリットとデメリットの両方を実感した方の声も寄せられました。
- 設備面はよいと思うが、数年ごとに修繕積立金、管理費の負担が大きくなっている。(50代/男性)
管理費や修繕積立金は、管理組合の決議などによって変更される場合があります。購入前には現在の金額だけでなく、長期修繕計画や修繕積立金の積立状況なども確認しておきましょう。
一人暮らしでマンションを購入する際に考えるべきこと
一人暮らしでマンションの購入を検討中の方は、どのように物件選びをすればいいのか迷うことがあるかもしれません。一人暮らしでマンションを購入する際、費用面や間取りなど3つの考えておきたいことを解説します。
購入・ローンの資金計画
一人暮らしでマンションを購入する際、重要なのが資金計画です。万が一収入が減ってしまっても、一人暮らしの場合は自分ひとりで対応していかなければならないため、入念に計画しておきましょう。
まず、手持ち資金をすべてマンション購入に充てるのではなく、生活費の6カ月分を目安に緊急資金として残しておきます。また、無理なく住宅ローンの返済を続けられるように、収入と借入のバランスを考えながら資金計画を立てることをおすすめします。
間取りの使いやすさ
マンションを選ぶ際、間取りの使いやすさは大事なポイントです。居室の広さや収納スペースなど、自分のライフスタイルに合わせたコンパクトで機能的な間取りを選びましょう。その際、家事動線を考えた使い勝手のよい間取りを選ぶと快適に暮らせます。
売却・賃貸のしやすさ
ライフスタイルの変化などで、マンションを売却することになった場合のことも考えた物件を選ぶとよいでしょう。売却しやすい、または賃貸で借り手が付きやすい、駅近でスーパーマーケットやコンビニ、病院など周辺施設が整った利便性のよいマンションがおすすめです。

一人暮らしのマンション購入におすすめの間取り
一人暮らしでマンションを購入する際、どれくらいの間取りを選べばいいのか悩む人も少なくありません。基本的に、間取りは自分のライフスタイルに合わせて選びましょう。ここでは間取りの選び方を解説します。
立地・利便性のよさで選ぶなら1LDK
利便性のよい場所でコンパクトに暮らしたいなら1LDKをおすすめします。1LDKは、リビング・ダイニング・キッチンと居室を分けられるため、一人暮らしでも生活空間と寝室を分けたい人に向いています。
間取りはコンパクトですが、リビングとキッチン、寝室が分かれているため、メリハリのある生活ができます。一般的に、同じエリア・築年数などの条件で比較すると、専有面積の小さい1LDKは、2LDKや3LDKより購入価格を抑えやすい傾向があります。
将来的なライフスタイルの変化に対応するなら2LDK
将来的にライフスタイルの変化が見込まれるなら2LDKがおすすめです。2LDKであれば、結婚や親との同居などで一人暮らしでなくなっても対応できます。
また、2LDKなら趣味の部屋や仕事専用スペースが欲しい場合も実現可能でしょう。ただし、2LDKになると物件価格が上がるので、安定した収入が必要になります。
また、間取りを選ぶ際は、購入価格だけでなくランニングコストも意識しましょう。管理費や修繕積立金は専有面積に応じて決まることが多く、広い間取りほど毎月の固定費も増える傾向があります。
人生の拠点として長く住むなら3LDK
将来の家族構成まで見据える場合は、3LDKも選択肢になるでしょう。結婚や出産などで家族が増えた場合にも対応しやすく、現在は一人暮らしでも、将来の住み替えを減らせる可能性があります。
一方で、将来も一人暮らしを続ける場合は、使わない部屋が増え、購入価格だけでなく管理費や修繕積立金などの負担が大きくなるかもしれません。将来の家族構成をどこまで見込むかを考えたうえで選びましょう。
一人暮らしのマンション購入にかかる価格相場
一人暮らしでマンションを購入する場合、どれくらいの資金が必要になるのでしょうか。
実際のマンション価格は地域・築年数・駅距離・専有面積などによって大きく異なります。ここでは、住宅ローン利用者の実績をもとに、年収から見た購入価格の目安を紹介します。
住宅金融支援機構の「2025年度【フラット35】利用者調査結果」によると、所要資金を世帯年収で割った年収倍率は、マンションで7.5倍、中古マンションで5.6倍でした。これはフラット35を利用してマンションを購入した人の実績値であり、誰にとっても無理なく購入できる価格を示すものではありません。
購入価格を決める際は、年収倍率だけでなく、住宅ローンの金利や返済期間、管理費・修繕積立金、固定資産税などを含めて判断することが大切です。
マンションの購入価格を年収の5~7倍とする場合、年収別に見たマンションの購入価格は以下のとおりです。
| 年収 |
マンションの購入価格の目安 (年収倍率を5~7倍と 仮定した場合の試算) |
|---|---|
| 300万円 | 1,500万円~2,100万円 |
| 400万円 | 2,000万円~2,800万円 |
| 500万円 | 2,500万円~3,500万円 |
| 600万円 | 3,000万円~4,200万円 |
| 700万円 | 3,500万円~4,900万円 |
| 800万円 | 4,000万円~5,600万円 |
| 900万円 | 4,500万円~6,300万円 |
| 1,000万円 | 5,000万円~7,000万円 |
上記はあくまでも目安で、必ず買える価格ではありません。マンションを購入する際は住宅ローンを組みますが、大事なのは返済額を無理なく返済できる金額に設定することです。
手持ち資金はすべて住宅資金に回すのではなく、万が一の場合に備え、生活費の6カ月分を緊急資金として残しましょう。また、近い将来ライフイベントで必要になる資金も取り分けておきます。
また、マンションを購入すると、住宅ローンを返済しながら生活費も工面していかなければなりません。生活費を確保しながら無理なく住宅ローンを返済していくためにも、収入に占める年間の返済額の割合である「返済負担率」を20~25%程度を目安にしておくことをおすすめします。
この20〜25%の水準には理由があります。フラット35の審査基準では、返済負担率の上限は年収400万円未満で30%、400万円以上で35%とされていますが、これはあくまで「借りられる上限」であり、無理なく返し続けられる水準とは限りません。
上限いっぱいまで借りると、教育費や老後資金、急な出費に備える余裕が乏しくなります。特に一人暮らしは収入が一馬力で、収入が減っても分担してくれる相手がいないため、一般的な目安よりもやや保守的に、余裕を持った返済計画を立てておくと安心です。
一人暮らしでマンションを購入するのに向いている人の特徴
お金の管理に抵抗のない人や安定したライフスタイルの人など、一人暮らしでマンションを購入するのに向いている人には特徴があります。ここでは、一人暮らしでマンションを購入するのに向いている人の4つの特徴を解説します。
仕事・収入が安定している人
住宅ローンの審査では、年収や勤続年数、他の借入状況などさまざまな項目が確認されます。安定した収入があることは、住宅ローンを返済するうえで重要な要素の一つです。
お金の管理が得意な人
一人暮らしでは、自分の収入だけで住宅ローンを返済し、生活費を工面して、マンションの管理費や修繕積立金の支払いも滞りなく続けていく必要があります。お金の管理が得意で、自分の収入と支出のバランスを常に把握できる人はマンションの購入に向いています。
資産を保有したい人
マンションを購入すると、その家は自分の資産になります。自分の資産になれば、自分が住む以外にも、住めなくなった時は売却で現金化したり、賃貸に出して家賃収入を得たりと、自分に合った方法で活用できます。資産を保有したい人は、マンション購入を検討してもよいでしょう。
ただし、売却価格や賃料、借り手の有無などは市場環境によって変わるため、購入時点で将来の利益を保証できるものではありません。
ライフスタイルが安定している人
ライフスタイルが安定し、同じ場所で長く住み続けられる人はマンション購入に向いています。転勤などで住み替えが必要になっても、マンションの売却や賃貸は希望どおりのタイミングで進むとは限りません。その点、ライフスタイルが安定していれば、購入したマンションに安心して住み続けられるでしょう。
まとめ
最後に、一人暮らしでマンションを購入する際によくある質問をまとめました。
一人暮らしでマンションを購入するメリットは?
購入したマンションは自分の資産になり、賃貸では不安の多い老後も安心して住み続けられます。また、賃貸に比べグレードの高い設備やセキュリティが備えられており、自分好みの内装に変えられます。さらに、一定の条件を満たすマンションであれば、住宅ローン控除を使える可能性があるでしょう。
一人暮らしでマンションを購入するデメリットは?
購入時に頭金や諸費用などにまとまった資金が必要になり、毎月支払う管理費や修繕積立金、毎年納付する固定資産税などのランニングコストもかかります。また、建物の経年劣化や周辺環境の変化などにより資産価値が変動するリスクがある他、ライフスタイルが変化しても希望するタイミングで売却や賃貸ができない可能性があります。
一人暮らしのマンション購入におすすめの間取りは?
リビングと寝室を分けつつコンパクトなスペースで、駅近など利便性のよい場所を望むなら1LDK、将来的に結婚などで同居人ができる可能性があるのなら2LDK、購入したマンションを人生の拠点として長く住み続ける予定であれば3LDKがおすすめです。
一人暮らしでもマンションを購入する人は少なくありません。購入したマンションは自分の資産となり、自分好みの空間を作れば快適な暮らしを実現できます。それに、高齢になっても住居を心配する必要はありません。ただ、初期費用にまとまった資金が必要になり、管理費や固定資産税などのランニングコストもかかります。マンションを購入する時は、収入と支出のバランスを考え、家計を圧迫しないよう入念に資金計画を立てることをおすすめします。
物件を探す
<アンケート概要>
一人暮らしでマンションを購入したきっかけは?
調査方法:インターネットリサーチ
回答サンプル数:24人
対象:10代~80代男女(全国)
調査時期:2026年7月
一人暮らしでマンションを購入してよかったと思いますか?
調査方法:インターネットリサーチ
回答サンプル数:21人
対象:10代~80代男女(全国)
調査時期:2026年7月