

【アンケート】住宅ローンいくら払ってる?月々返済額の平均・年収別目安、後悔しないためのコツを解説
あわせて、住宅金融支援機構や国土交通省の公的データ、年収別の返済額の目安、後悔しないためのコツも解説しました。これから家を買う方はもちろん、借り換えを検討中の方もぜひ参考にしてください。
記事の目次
【アンケート調査】住宅ローンみんないくら払ってる?
現在住宅ローンを支払っている方たちに実際に毎月いくら支払っているのか聞いてみたところ、以下の結果となりました。
| ローン月額帯 | 件数 |
|---|---|
| 50,000円未満 | 10 |
| 50,000円以上70,000円未満 | 21 |
| 70,000円以上90,000円未満 | 24 |
| 90,000円以上110,000円未満 | 22 |
| 110,000円以上130,000円未満 | 4 |
| 130,000円以上150,000円未満 | 3 |
| 150,000円以上170,000円未満 | 4 |
| 170,000円以上190,000円未満 | 1 |
| 190,000円以上210,000円未満 | 1 |
| 210,000円以上 | 1 |
回答サンプル数91人
アンケートの結果、もっとも多かったのは「7万円以上9万円未満」で26.4%。次いで「9万円以上11万円未満」が24.2%、「5万円以上7万円未満」が23.1%と続きます。
上記の金額に集中している理由は、借入額と返済期間のバランスにあります。例えば3,000万円を金利3.14%・35年返済で借りると、毎月の返済額は約11万8,000円です。金利1.0%の変動型なら約8万5,000円まで下がるため、借入額2,500万~3,000万円前後の世帯が多いと考えられます。
なお、このアンケートは全国の20~80歳が対象です。地方の比較的手ごろな物件を購入した世帯や、返済が進んで借り換えにより返済額を抑えた世帯も含まれます。特に、首都圏で新築マンションを購入する場合は、平均より返済額が高くなりやすい点に注意しましょう。
【アンケート調査】金利タイプ別で見る月々の返済額
変動金利と固定金利では、毎月の支払いにどれくらいの差があるのでしょうか。
| 金利タイプ | 件数 | 平均ローン月額 |
|---|---|---|
| 変動 | 57 | 86,228円 |
| 固定 | 30 | 81,400円 |
| その他 (固定期間選択型や ミックス型など) |
2 | 96,000円 |
回答サンプル数89人
金利タイプ別に見ると、変動金利を選んだ方の平均ローン月額は86,228円、固定金利を選んだ方は81,400円でした。今回の調査では、変動金利のほうが約4,800円高い結果となっています。
この差が生まれる理由は、金利そのものの違いではなく、借入額や契約時期の違いにあると考えられます。変動金利は適用金利が低いため、同じ返済額でもより多くの金額を借りられます。そのため、価格の高い物件を購入する層ほど変動金利を選ぶ傾向があるのです。
また、固定金利の回答者には、金利が1%前後まで下がった2016年以降の低金利期に借り入れた方も含まれている可能性があります。全期間固定型は借入時の金利が完済まで変わらないため、低金利期に契約した方の返済額は現在の水準より低く抑えられています。
変動金利は、半年ごとに適用金利が見直され、5年ごとに返済額が改定される「5年ルール」を採用する金融機関が一般的です。現在の返済額が低くても、金利上昇局面では将来の返済額が増えるリスクを理解しておきましょう。
住宅ローンの金利タイプの割合
住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月)」によると、住宅ローンの金利タイプの割合は以下となりました。
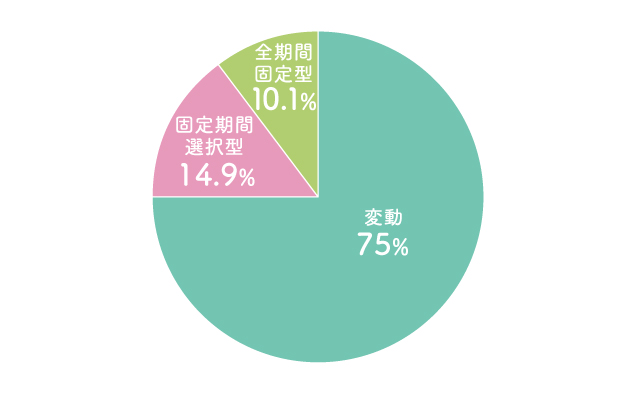
変動型を選んだ方は75.0%と、依然として4人に3人が変動金利を利用しています。ただし、2025年4月調査の79.0%からは4.0ポイント減りました。固定期間選択型は14.9%(2.7ポイント増)、全期間固定型は10.1%(1.3ポイント増)で、固定タイプへの関心が高まっています。
背景にあるのは金利上昇への警戒感です。同じ調査で「今後1年間の住宅ローン金利は現状よりも上昇する」と答えた方は73.7%にのぼり、前回調査から8.0ポイント増加しました。日本銀行の政策金利は2026年6月に1.0%へ引き上げられ、変動金利の基準となる短期プライムレートも上昇しています。
一方、金利リスクについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と回答した方の合計は52.0%でした。金利リスクとは、将来の金利上昇で返済額が増える可能性を指します。変動型を選ぶなら、金利が1%上がったら返済額がいくら増えるのか、契約前に必ず試算しておきましょう。
【アンケート調査】住宅タイプ別で見る月々の返済額
続いて、購入した住宅のタイプでの平均ローン月額を見ていきましょう。住宅のタイプによって購入費用が異なるため、毎月のローン返済額にも差が生じます。アンケート調査の結果は、以下のとおりです。
| 購入した家の タイプ |
金額抽出可件数 | 平均ローン月額 |
|---|---|---|
| 新築マンション | 17 | 94,412円 |
| 中古マンション | 10 | 82,500円 |
| 新築一戸建て | 40 | 82,250円 |
| 中古一戸建て | 12 | 75,250円 |
| 注文住宅 | 11 | 92,000円 |
回答サンプル数90人
住宅タイプ別で平均ローン月額がもっとも高かったのは新築マンションの94,412円で、次いで注文住宅の92,000円でした。反対にもっとも低かったのは、中古一戸建ての75,250円です。新築マンションと中古一戸建てでは、毎月の返済額に約1万9,000円の差が生じています。
この傾向は、国の調査が示す購入資金の水準とも重なります。国土交通省の「令和7年度住宅市場動向調査」によると、購入資金の平均は分譲集合住宅(新築マンション)が6,443万円、分譲一戸建て住宅が5,099万円でした。
一方、既存(中古)一戸建て住宅は2,966万円、既存(中古)集合住宅は3,321万円です。中古住宅は購入価格が新築の半分程度に収まるため、毎月の返済額も少なくなる傾向が読み取れます。
ただし、新築マンションの返済額が高い背景には、立地の影響もあります。マンションは駅近など利便性の高い場所に建てられるケースが多く、同じ広さの一戸建てより価格が高くなりがちです。月々のローン返済額だけでなく、後述する管理費や修繕積立金も含めて比較しましょう。
住宅タイプで見るローン返済期間
注文住宅や、新築マンションを購入した方の毎月のローン返済額が多いことがわかりましたが、返済額が多い・少ないで返済期間は変わるのでしょうか。国土交通省「令和7年度住宅市場動向調査」から住宅タイプでの返済期間に変化があるのか見ていきましょう。
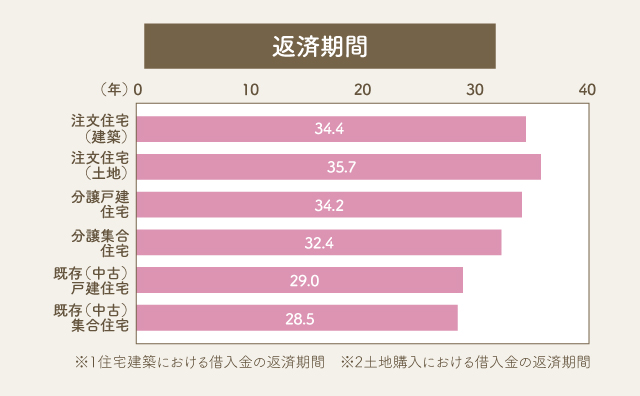
出典:国土交通省「令和7年度住宅市場動向調査」
返済期間がもっとも長いのは注文住宅の土地購入資金で、平均35.7年でした。住宅建築資金も平均34.4年と長く、「35年以上」と答えた世帯が75.5%を占めます。土地購入資金の平均が35年を超えているのは、最長50年まで組める長期ローンの利用者が含まれているためです。
分譲一戸建て住宅は34.2年、分譲集合住宅は32.4年と、こちらも30年を超えました。一方で既存(中古)戸建住宅は29.0年、既存(中古)集合住宅は28.5年です。中古住宅は購入価格が抑えられるうえ、購入時の年齢がやや高い層も多いため、完済時年齢を考えて期間を短くする傾向がうかがえます。
年間返済額
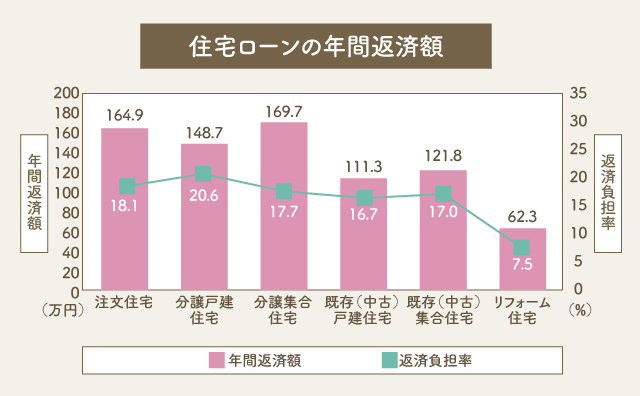
出典:国土交通省「令和7年度住宅市場動向調査」
さらに、年収に占める年間返済額の割合(返済負担率)を見てみると、年間返済額は分譲集合住宅が169.7万円でもっとも高く、注文住宅164.9万円、分譲一戸て建住宅148.7万円と続きました。既存(中古)一戸建て住宅は111.3万円、既存(中古)集合住宅は121.8万円です。
返済負担率は分譲一戸建て住宅の20.6%がもっとも高く、注文住宅18.1%、分譲集合住宅17.7%、既存(中古)集合住宅17.0%、既存(中古)一戸建て住宅16.7%と続きます。実際に家を買った世帯の多くは、年収の2割前後で返済している計算になります。
なお、この調査は注文住宅は全国、その他住宅は三大都市圏が対象です。地方で購入する場合は、ここで示した金額より低くなる可能性がある点も押さえておきましょう。
年収別に見る住宅ローン返済額の目安
住宅ローンの返済額は、年収に対する割合から逆算するのが基本です。ここでは年収400万円から800万円までの5パターンについて、返済比率ごとの借入可能額と毎月の返済額を試算しました。
試算条件は、以下のとおりです。
- 全期間固定型の【フラット35】を利用
- 返済期間35年
- 2026年7月時点の最頻金利3.14%(融資率9割以下・新機構団信付き)
- 元利均等返済
- ボーナス払いなし
なお、金利は毎月見直されるため、実際の借入時は最新の金利で計算し直してください。
出典:住宅金融支援機構「【フラット35】借入金利情報」
年収400万円の場合
例:【フラット35】を利用したケース
| 返済比率 | 借入可能額(目安) | 毎月の 返済額 |
年間の 返済額 |
|---|---|---|---|
| 20% | 約1,698万円 | 約66,667円 | 約800,000円 |
| 25% | 約2,122万円 | 約83,333円 | 約1,000,000円 |
| 30% | 約2,546万円 | 約100,000円 | 約1,200,000円 |
※返済期間35年、2026年7月時点の最頻金利3.14%として計算 ボーナス払いなし
年収400万円の場合、返済比率25%なら借入可能額は約2,122万円、毎月の返済額は約8万3,000円です。手取りは320万円前後になるため、手取りの25%にあたる月6万7,000円程度に抑えるなら、借入額は1,700万円前後が目安になります。
なお、【フラット35】の返済比率の上限は、年収400万円未満で30%、400万円以上で35%です。年収400万円ちょうどなら35%まで借りられる計算になりますが、ここでは無理なく返せる範囲として30%までを試算しました。返済比率30%の月10万円を返済すると、手取り月収の約4割が住宅ローンに消える計算です。子どもの教育費や車の買い替えを考えると、家計はかなり厳しくなるでしょう。
頭金を多めに用意する、夫婦で収入を合算する、物件価格の上限を見直すなどの工夫で、返済比率を下げられます。特に頭金を1割以上用意すると、【フラット35】では融資率9割以下の低い金利が適用されるため、総返済額を減らす効果も期待できます。なお、本記事の試算はいずれも融資率9割以下の金利を前提としており、頭金が1割に満たない場合は表より高い金利での計算になります。
年収450万円の場合
例:【フラット35】を利用したケース
| 返済比率 | 借入可能額(目安) | 毎月の 返済額 |
年間の 返済額 |
|---|---|---|---|
| 20% | 約1,910万円 | 約75,000円 | 約900,000円 |
| 25% | 約2,387万円 | 約93,750円 | 約1,125,000円 |
| 30% | 約2,865万円 | 約112,500円 | 約1,350,000円 |
| 35% | 約3,342万円 | 約131,250円 | 約1,575,000円 |
※返済期間35年、2026年7月時点の最頻金利3.14%として計算 ボーナス払いなし
年収450万円では、返済比率25%で借入可能額は約2,387万円、毎月の返済額は約9万4,000円です。アンケートでもっとも多かった「7万円以上9万円未満」という返済額は、この年収帯なら返済比率20~25%に相当します。
返済比率35%まで借りると借入可能額は約3,342万円に増えますが、毎月の返済額は約13万1,000円になります。年収450万円の手取り月収は約30万円のため、返済後に残るのは17万円程度という計算です。
共働きで世帯収入に余裕がある場合を除き、返済比率は25%以内に抑えると安心です。なお、ボーナスを返済に組み込むと、ボーナスが減額された際に家計が揺らぐ点に注意しましょう。
年収500万円の場合
例:【フラット35】を利用したケース
| 返済比率 | 借入可能額(目安) | 毎月の 返済額 |
年間の 返済額 |
|---|---|---|---|
| 20% | 約2,122万円 | 約83,333円 | 約1,000,000円 |
| 25% | 約2,653万円 | 約104,167円 | 約1,250,000円 |
| 30% | 約3,183万円 | 約125,000円 | 約1,500,000円 |
| 35% | 約3,714万円 | 約145,833円 | 約1,750,000円 |
※返済期間35年、2026年7月時点の最頻金利3.14%として計算 ボーナス払いなし
年収500万円は、国税庁「令和6年分民間給与実態統計調査」による給与所得者の平均給与478万円に近い水準です。返済比率25%なら借入可能額は約2,653万円、毎月の返済額は約10万4,000円になります。
返済比率20%の月8万3,000円なら、アンケートの最多価格帯とほぼ同じ水準です。借入可能額は約2,122万円となるため、地方の新築一戸建てや都市部の中古マンションが現実的な選択肢に入ります。
返済比率35%の約3,714万円まで借りれば、物件の選択肢は大きく広がります。ただし毎月の返済額は約14万6,000円となり、手取り月収の45%前後を占めてしまいます。貯蓄や教育費に回すお金が確保できなくなるため、おすすめできません。
年収600万円の場合
例:【フラット35】を利用したケース
| 返済比率 | 借入可能額(目安) | 毎月の 返済額 |
年間の 返済額 |
|---|---|---|---|
| 20% | 約2,546万円 | 約100,000円 | 約1,200,000円 |
| 25% | 約3,183万円 | 約125,000円 | 約1,500,000円 |
| 30% | 約3,820万円 | 約150,000円 | 約1,800,000円 |
| 35% | 約4,456万円 | 約175,000円 | 約2,100,000円 |
※返済期間35年、2026年7月時点の最頻金利3.14%として計算 ボーナス払いなし
年収600万円になると、返済比率25%で借入可能額は約3,183万円、毎月の返済額は12万5,000円です。返済比率20%でも約2,546万円を借りられ、毎月の返済額は10万円ちょうどになります。
年収600万円の手取りは460万~470万円程度で、その25%は月9万7,000円前後です。つまりこの年収帯では、返済比率20%前後が手取り基準の理想ラインとほぼ一致します。
あわせて意識したいのが、住宅ローン控除の効果です。住宅ローン控除とは、年末のローン残高の0.7%を所得税などから差し引ける制度を指します。令和8年度税制改正により、入居期限は2030年12月31日まで延長されました。控除を使い切るには、納めている所得税・住民税が十分にあることが前提になります。
出典:国土交通省「住宅ローン減税」
年収800万円の場合
例:【フラット35】を利用したケース
| 返済比率 | 借入可能額(目安) | 毎月の 返済額 |
年間の 返済額 |
|---|---|---|---|
| 20% | 約3,395万円 | 約133,333円 | 約1,600,000円 |
| 25% | 約4,244万円 | 約166,667円 | 約2,000,000円 |
| 30% | 約5,093万円 | 約200,000円 | 約2,400,000円 |
| 35% | 約5,942万円 | 約233,333円 | 約2,800,000円 |
※返済期間35年、2026年7月時点の最頻金利3.14%として計算 ボーナス払いなし
年収800万円では、返済比率25%で借入可能額は約4,244万円、毎月の返済額は約16万7,000円です。返済比率35%なら約5,942万円まで借りられ、首都圏の新築マンションも視野に入ります。
ただし、年収が上がるほど税金や社会保険料の負担率も高まるため、手取りの割合は年収400万円台より低くなります。年収800万円の手取りは600万円前後で、その25%は月12万5,000円です。額面年収に対する返済比率に換算すると、約19%にあたります。
この年収帯は生活水準も上がりやすく、私立進学や習い事など教育費が膨らむケースも珍しくありません。借入可能額が大きいからと上限まで借りず、将来の支出を見据えて返済比率20%前後に抑えるのが賢明です。
理想の返済額は手取りの25%以下
住宅ローンの返済額は、額面年収ではなく手取り収入の25%以下に抑えるのが理想です。手取りとは、額面の収入から所得税・住民税・社会保険料を差し引き、実際に使えるお金を指します。額面年収500万円の会社員なら、手取りはおおむね390万~400万円です。
25%を目安にする理由は、住宅にはローン以外の費用も継続的にかかるからです。固定資産税や火災保険料、マンションなら管理費・修繕積立金、一戸建てなら将来の修繕費が必要になります。これらを含めた住居費全体を手取りの30%以内に収めると、教育費や老後資金とのバランスを保ちやすくなります。
一方、金融機関の審査基準は額面年収に対する返済比率で判断されます。【フラット35】では、年収400万円未満は30%以下、400万円以上は35%以下が基準です。ただし、これはあくまで「借りられる上限」であり、「無理なく返せる額」とは異なります。
前述の国土交通省の調査でも、実際に住宅を取得した世帯の返済負担率は16.7~20.6%でした。審査上の上限より10ポイント以上低い水準で返済する世帯が多数派だと覚えておきましょう。
住宅ローン返済で後悔しないためのコツ
住宅ローンで後悔しないためには、「借りられる額」ではなく「返せる額」を基準に、住まいにかかる費用の全体像をつかむ姿勢が欠かせません。ここでは、返済中の方からよく聞かれる失敗をもとに、4つのコツを解説します。
「借入可能額」が「返済可能額」とは限らない
金融機関が提示する借入可能額は審査基準の上限であり、無理なく返せる金額ではありません。【フラット35】の基準は年収400万円以上で返済比率35%以下ですが、上限まで借りると手取りの4割以上が返済に消えてしまいます。
たとえば年収500万円の方が返済比率35%で約3,714万円を借りると、毎月の返済額は約14万6,000円です。ここに固定資産税や火災保険料が加わるため、住居費だけで月16万円を超えます。
借入額を決めるときは、現在の家賃と購入後の住居費を並べて比べてみましょう。今の家賃に加えて毎月いくら貯蓄できているかを確認し、「家賃+貯蓄の一部」を上限に返済額を設定すると、購入後も生活水準を保ちやすくなります。
変動金利を選ぶなら、金利が2%上がっても返済を続けられるかを必ず確認してください。3,000万円を35年で借りた場合、金利1%なら月約8万5,000円ですが、3%では月約11万5,000円と3万円ほど増えます。
マンションは管理費・修繕積立金も含めて考える
マンションを購入する場合は、ローン返済額に加えて管理費と修繕積立金が毎月かかります。国土交通省「令和5年度マンション総合調査」によると、月/戸当たりの管理費の平均は11,503円、修繕積立金の平均は13,054円でした。合計すると、ローンとは別に毎月約2万5,000円が必要です。
今回のアンケートで新築マンション購入者の平均ローン月額は94,412円でしたが、管理費と修繕積立金を加えると住居費は12万円近くに達します。駐車場を借りるなら、さらに月1万~3万円程度(地域によって差があります)の駐車場使用料も発生します。
特に注意したいのが修繕積立金の値上がりです。同じ調査によると、修繕積立金の平均は平成11年度の7,378円から令和5年度の13,054円へ、約25年間で1.8倍に上昇しました。新築時は低めに設定され、築年数の経過とともに段階的に引き上げられる例が一般的です。
マンションの資金計画では、「ローン返済額+管理費+修繕積立金+駐車場代」の合計を住居費として、手取りの30%以内に収まるかを確認しましょう。
出典:国土交通省「令和5年度マンション総合調査結果の概要」
一戸建ては将来のメンテナンス費用も考える
一戸建ては管理費や修繕積立金がかからない分、毎月の住居費を抑えられます。ただし建物の維持管理はすべて自己責任となるため、将来の修繕費を自分で積み立てておく必要があります。
一戸建てで費用がかさみやすいのは、外壁と屋根の塗装・補修です。一般的に10~15年ごとに外壁塗装が必要になり、足場代を含めて100万円前後かかります。給湯器やキッチンなどの住宅設備も15~20年で交換時期を迎えるため、まとまった出費を見込んでおきましょう。
国土交通省「令和7年度住宅市場動向調査」によると、リフォーム資金の借入金の平均返済期間は7.8年、年間返済額は62.3万円でした。リフォームローンは住宅ローンより金利が高く、返済期間も短い傾向があります。住宅ローン返済中に借り入れを重ねると、家計の負担は一気に重くなります。
目安として、マンションの修繕積立金と同程度の月1万~1万5,000円を、住宅ローンとは別に積み立てておくと安心です。毎月の返済額を決める際は、この積立分を差し引いた金額を返済可能額と考えましょう。
ライフプランを事前に立てる
住宅ローンは35年という長期にわたって返済するため、その間に訪れるライフイベントを事前に想定しておく姿勢が重要です。ライフプランとは、結婚・出産・進学・退職といった人生の節目と、そこで必要になるお金を時系列で整理した計画を指します。
なかでも影響が大きいのは教育費です。文部科学省「令和5年度子供の学習費調査」によると、幼稚園から高校までの15年間の学習費総額は、すべて公立の場合で約614万円、すべて私立の場合で約1,969万円でした。大学進学を含めると、子ども1人あたり1,000万円を超えるケースも珍しくありません。
完済時の年齢も必ず確認してください。35歳で35年ローンを組むと完済は70歳となり、65歳で定年を迎えても5年間は返済が続きます。退職金で一括返済する前提の計画は、退職金が想定より減った場合に老後資金が不足するリスクを抱えます。
ライフプランを立てる際は、「子どもの大学進学期に住宅ローンと教育費が重なっても家計が回るか」「定年までに完済できるか」の2点を確認しましょう。判断に迷うときは、ファイナンシャルプランナーなど専門家に相談する方法もあります。
- ライフイベントとは?年代別のイベント一覧とかかる費用を解説
- テレビやインターネットを見ていて「ライフイベント」や「ライフステージ」という言葉を、目にしたり耳にしたことのある方は多いでしょう
続きを読む

まとめ
住宅ローンの月々の返済額は、今回のアンケートでは7万円以上11万円未満が約半数を占め、金利タイプや住宅の種類によって差が見られました。最後に、この記事の要点を3つの質問に答える形で整理します。
住宅ローンの返済額の平均は?
今回のアンケートでは、月々の返済額は「7万円以上9万円未満」が26.4%で最多でした。金利タイプ別の平均は変動金利が86,228円、固定金利が81,400円です。住宅タイプ別では新築マンションが94,412円で最も高く、中古一戸建ての75,250円がもっとも低い結果になりました。
公的統計でも傾向は同じです。国土交通省の調査によると、住宅を取得した世帯の年間返済額は111.3万~169.7万円、返済負担率は16.7~20.6%でした。
住宅ローンは手取りの何割が理想?
住宅ローンの返済額は、手取り収入の25%以下に抑えるのが理想です。管理費や修繕積立金、固定資産税を含めた住居費全体では、手取りの30%以内を目安にしましょう。
金融機関の審査基準である返済比率30~35%は、あくまで借りられる上限にすぎません。年収500万円なら返済比率25%の借入額約2,653万円、毎月約10万4,000円が一つの目安になります。
住宅ローン返済で後悔しないためには?
後悔しないためのコツは、次の4つです。
- 借入可能額ではなく返済可能額を基準に借入額を決める
- マンションは管理費と修繕積立金(平均で月約2万5,000円)を含めて考える
- 一戸建ては将来のメンテナンス費用を自分で積み立てる
- 教育費や定年後の返済を見据えたライフプランを立てる
住宅ローンは長期にわたる契約だからこそ、借入時の慎重な資金計画が将来の安心につながります。ご自身の年収や家族構成に合わせて、無理のない返済額を見極めてください。
毎月の返済額に不安があるなら、まずは複数の物件や金利タイプで返済額を比べてみましょう。理想の住まいを探しながら無理のない資金計画を立てる進め方が、後悔しない家づくりの第一歩になります。
<アンケート調査概要>
現在住宅ローンを支払っている方に質問!毎月の返済額を教えてください
対象/20~80歳の男女(全国)
調査方法/インターネットリサーチ
調査時期/2026年7月
物件を探す
注文住宅を建てる
執筆者
柴田 充輝
金融・不動産系ライター。厚生労働省や不動産業界での勤務を通じて社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして多くの家庭の家計見直しや資産運用に関するアドバイスをおこなっている。現在はWebライターとして金融・不動産系の記事を中心に執筆しており、1,500記事以上の執筆実績がある。自身でも株式や不動産への投資をおこなっており、実体験を踏まえて記事制作・監修に携わっている。合同会社柴田人事労務オフィス代表。